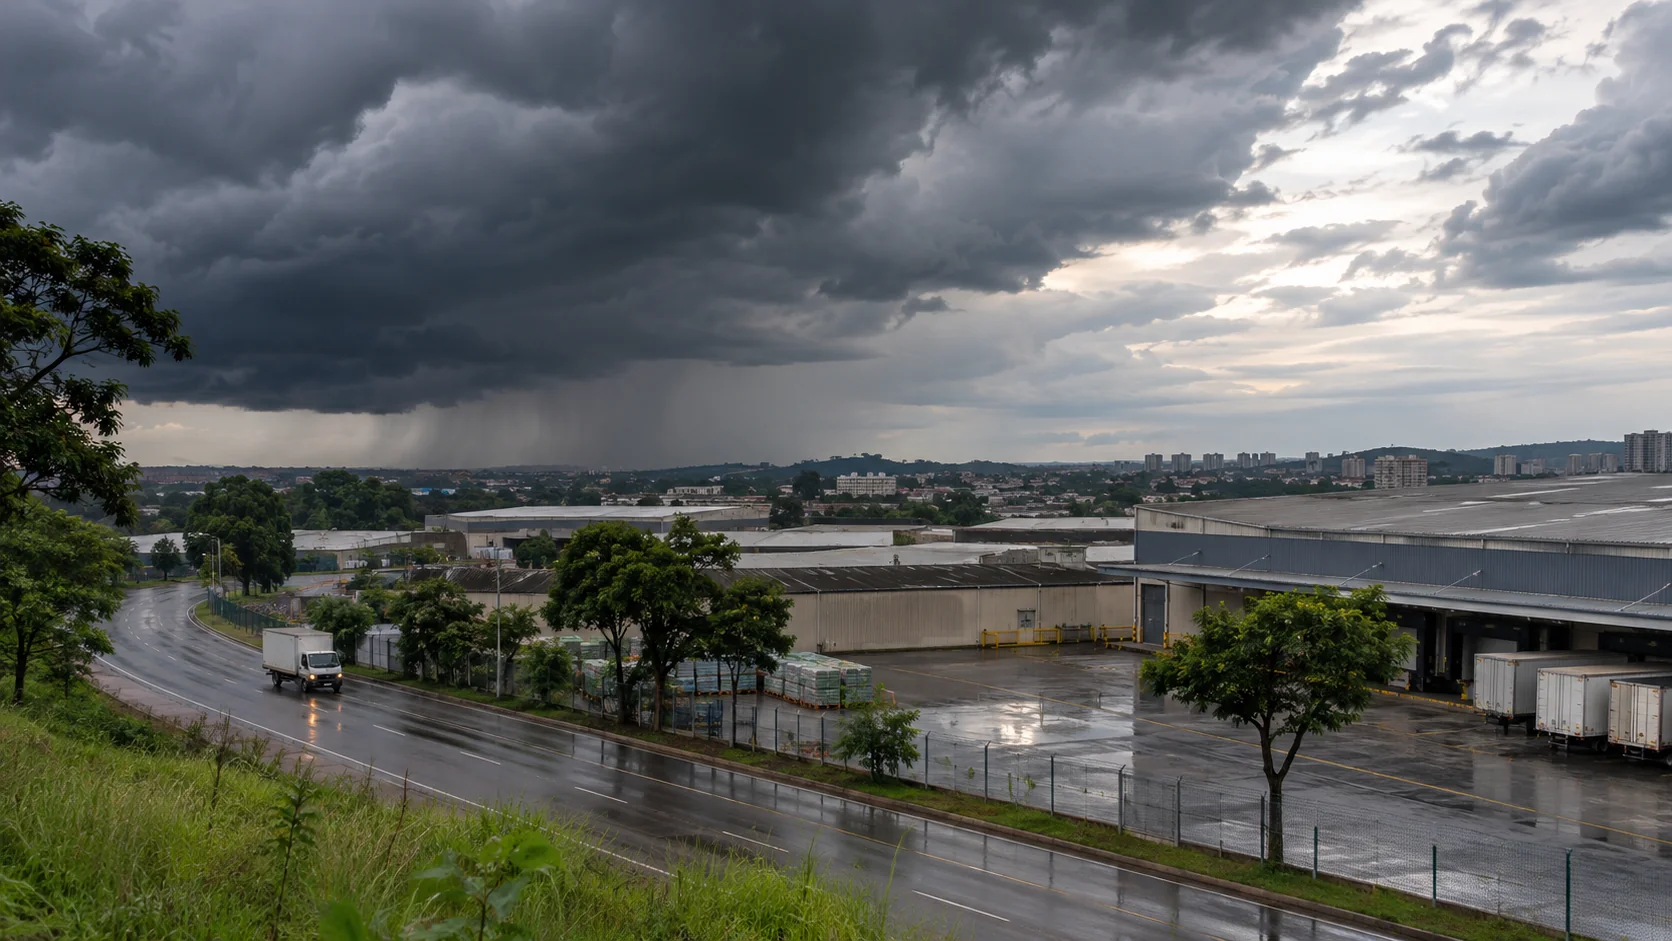
Um alerta de chuva intensa chega ao celular. A empresa tem estoque em um galpão, entregas agendadas e uma equipe em deslocamento. Quem acompanha a situação? Quem pode alterar a operação? Onde estão os contatos e documentos necessários se o local ficar inacessível? Essas perguntas conectam o risco climático à continuidade do negócio.
O plano começa antes da emergência. Seu propósito é organizar decisões, proteger pessoas e reduzir improvisações, respeitando as orientações das autoridades competentes. O seguro participa da proteção financeira nos termos contratados; ele não substitui prevenção nem garante que a empresa consiga continuar funcionando sem um plano operacional.
O debate sobre seguro catástrofe avançou em 2026
Em setembro, a SUSEP publicou o relatório final do Grupo de Trabalho Seguro Catástrofe. O documento reúne diagnóstico e propostas sobre proteção financeira, prevenção, dados e articulação entre agentes públicos e privados. Suas proposições são sugestivas e não vinculantes: o relatório não cria, por si só, cobertura automática ou uma nova obrigação geral de contratação.
Para a empresa, o tema pode ser traduzido em uma revisão prática: quais eventos interromperiam a atividade, quais medidas reduziriam o impacto e quais perdas poderiam ser transferidas ao mercado segurador? A resposta exige olhar para a localização e também para as dependências da operação.
Separe planejamento climático de alerta operacional
Informações de risco climático ajudam a planejar adaptações. O AdaptaBrasil MCTI, coordenado pelo INPE, disponibiliza indicadores em setores estratégicos para apoiar decisões. Essa visão territorial é um ponto de partida; a avaliação de um galpão ou instalação específica também precisa considerar suas características e as informações locais.
Já os avisos do INMET e as orientações da Defesa Civil ajudam no acompanhamento de situações que podem exigir ação. O glossário do Cemaden Educação apresenta a matriz de risco como uma forma de relacionar a probabilidade de um desastre às suas possíveis consequências e níveis de impacto. Não trate a ausência de um alerta recebido pela empresa como prova de que um endereço está livre de risco.
Mapeie as dependências que podem parar o negócio
Faça um levantamento por atividade, começando pelo que precisa permanecer disponível. Uma empresa cujo prédio não sofreu dano ainda pode ficar sem acesso rodoviário, abastecimento ou um fornecedor essencial. O planejamento deve registrar essas dependências, sem presumir que todas estejam cobertas pela mesma apólice.
- Pessoas: funções essenciais, meios de contato e alternativas autorizadas de trabalho.
- Instalações: acessos, serviços de água e energia, equipamentos e áreas de armazenagem.
- Logística: rotas, transportadores, locais de entrega e possibilidade de redirecionamento.
- Fornecedores: insumos críticos, prazo de reposição e alternativas previamente avaliadas.
- Informação: documentos e sistemas necessários para atender clientes e retomar atividades.
Essa lista é uma proposta de diagnóstico, não uma recomendação de executar manobras técnicas durante um evento. Medidas físicas, elétricas ou de engenharia devem ser avaliadas e realizadas pelos responsáveis habilitados, em condições seguras.
Transforme o acompanhamento em decisões previamente combinadas
Defina quem consulta os canais oficiais e como avisa os responsáveis. Depois, associe situações a decisões que possam ser tomadas com segurança. Por exemplo: diante de uma restrição oficial de acesso, quem comunica o transportador, orienta os clientes e avalia a alternativa de atendimento?
Crie um registro simples com quatro campos: situação observada, decisão necessária, pessoa responsável e contato substituto. O plano deve permitir adaptação às orientações das autoridades e às condições locais, sem depender de um gatilho meteorológico inventado pela empresa ou de uma regra genérica encontrada na internet.
Revise o seguro pelo mecanismo da perda
Na revisão dos seguros compreensivos e do seguro de armazéns e estoque, peça que sejam localizadas as cláusulas relacionadas aos eventos relevantes. Pergunte como o contrato trata água, vento, danos elétricos, bens armazenados e locais segurados. O nome amplo “seguro empresarial” não permite concluir que qualquer evento climático esteja incluído.
Examine separadamente a interrupção da atividade. Nas condições de um produto de lucros cessantes da AXA, por exemplo, há definições de período indenitário e vínculo de determinadas garantias com danos materiais cobertos. Trata-se de um exemplo de redação contratual, não de uma regra idêntica em todas as seguradoras.
Leve à análise o tempo necessário para reparar, obter peças, restabelecer serviços e recuperar a operação. Questione limites, franquias, despesas adicionais e dependências de fornecedores. Compare a necessidade identificada com a cobertura efetivamente proposta; não confunda perda de receita estimada para planejamento com valor automaticamente indenizável.
Teste um cenário e registre o que precisa mudar
Em uma reunião de simulação, considere o acesso ao principal local interrompido por alguns dias. Sem afetar sistemas reais, peça que a equipe localize contatos, documentos, alternativas de entrega e responsáveis por comunicar clientes. Verifique onde faltam informações ou autorizações.
O resultado útil é uma lista de correções com prazo: contato desatualizado, fornecedor sem alternativa, documento inacessível ou cobertura que precisa ser esclarecida. Para conectar esse diagnóstico ao programa de seguros, converse com a Praetorium Capital. O plano deve ser revisto quando a operação mudar, e não apenas depois de uma ocorrência.
Fontes e referências oficiais
- SUSEP — Relatório final do GT Seguro Catástrofe (28/09/2026)
- INPE/MCTI — AdaptaBrasil e planejamento de adaptação climática
- INMET — Portal oficial de avisos meteorológicos
- Cemaden Educação — Glossário: Alerta, Matriz de risco e Preparação
- AXA — Condições de lucros cessantes e interrupção, versão dezembro de 2025